Domain schufa-klausel.de kaufen?
Wir ziehen mit dem Projekt
schufa-klausel.de um.
Sind Sie am Kauf der Domain
schufa-klausel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schufa-klausel.de kaufen?
Welcher Schufa Score Wert ist gut?
Welcher Schufa Score Wert ist gut? Der Schufa Score Wert reicht von 0 bis 100 Prozent, wobei ein hoher Wert auf eine gute Bonität hinweist. Im Allgemeinen gilt ein Schufa Score Wert von 90 Prozent oder höher als sehr gut. Ein Score Wert zwischen 80 und 89 Prozent wird als gut angesehen. Es ist wichtig zu beachten, dass Banken und andere Kreditgeber individuell festlegen, welcher Score Wert für sie akzeptabel ist. Ein hoher Schufa Score Wert kann bessere Kreditkonditionen und eine höhere Kreditwürdigkeit bedeuten. **
Wie beeinflusst der Schufa-Score die Kreditwürdigkeit von Verbrauchern? Was sind die Hauptfaktoren, die den Schufa-Score beeinflussen?
Der Schufa-Score ist ein wichtiger Faktor für die Kreditwürdigkeit von Verbrauchern, da er von Banken und anderen Kreditgebern zur Bewertung der Zahlungsfähigkeit verwendet wird. Die Hauptfaktoren, die den Schufa-Score beeinflussen, sind unter anderem die pünktliche Zahlung von Rechnungen, die Höhe der bestehenden Kredite und die Anzahl der Kreditanfragen. **

Ähnliche Suchbegriffe für Finanzmanagement
Top-Angebote
Produkte zum Begriff Finanzmanagement:
-
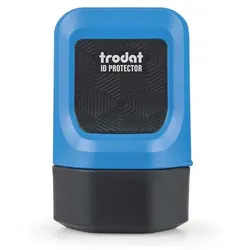
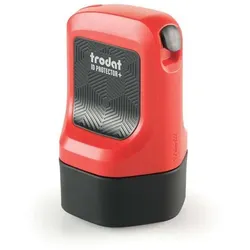
Trodat Datenschutz-Rollstempel »ID Protector+« rotDatenschutz-Rollstempel »ID Protector+«, Hersteller Name: trodat, Produkt-Typbezeichnung: Datenschutz-Rollstempel, Produkt-Name: ID Protector+, Farbe: rot / schwarz, Werkstoff: Kunststoff, Hersteller-Artikelnummer: 199526, Abmessung der Stempelfläche: individuell x 2,5, Versenden/Stempel/Datenschutzstempel28,19 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Konsumverhalten?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu einer unkontrollierten Ausgabenweise führt und zu einer Verschuldung führen kann, wenn die monatlichen Raten nicht rechtzeitig beglichen werden. Die Kreditwürdigkeit kann durch die Nutzung einer Kreditkarte positiv beeinflusst werden, wenn die monatlichen Raten pünktlich beglichen werden, was zu einem besseren Kredit-Score führt. Das Konsumverhalten kann durch die Kreditkartennutzung beeinflusst werden, da es einfacher ist, Geld auszugeben, wenn man eine Kreditkarte benutzt, anstatt mit Bargeld zu bezahlen, was zu einer erhöhten Konsumbereitschaft führen kann. Es ist wichtig, die Kreditkartennutzung bewusst zu steuern, um die posit **
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Konsumverhalten?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu einer unkontrollierten Ausgaben erhöht und zu einer Verschuldung führen kann. Die regelmäßige Nutzung und pünktliche Rückzahlung der Kreditkarte kann jedoch auch dazu beitragen, eine positive Kreditwürdigkeit aufzubauen. Das Konsumverhalten kann durch die Kreditkartennutzung beeinflusst werden, da es einfacher ist, impulsiv und über das Budget hinaus zu kaufen. Es ist wichtig, die Kreditkarte verantwortungsbewusst zu nutzen, um die finanzielle Gesundheit zu erhalten. **
-
Wie beeinflusst der Schufa-Score die Kreditwürdigkeit von Verbrauchern? Gibt es Möglichkeiten, den Score zu verbessern?
Der Schufa-Score ist ein wichtiger Faktor für die Kreditwürdigkeit von Verbrauchern, da er von Banken und anderen Kreditgebern zur Risikobewertung genutzt wird. Ein niedriger Score kann dazu führen, dass Verbraucher Schwierigkeiten haben, einen Kredit zu erhalten oder nur zu schlechteren Konditionen. Um den Schufa-Score zu verbessern, sollten Verbraucher regelmäßig ihre Kreditberichte überprüfen, offene Rechnungen pünktlich bezahlen und keine unnötigen Kreditanfragen stellen. **
-
Wie kann ich meinen Schufa-Score verbessern, um meine Kreditwürdigkeit zu steigern?
1. Überprüfe regelmäßig deine Schufa-Daten auf Fehler und lasse diese korrigieren. 2. Begleiche offene Rechnungen und Kredite pünktlich, um deine Zahlungsmoral zu verbessern. 3. Vermeide unnötige Kreditanfragen und halte deine Kreditkartenumsätze niedrig, um deinen Score langfristig zu steigern. **


Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und den Schutz vor Betrug?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu unkontrollierten Ausgaben verleitet und zu Schulden führen kann, wenn die monatlichen Rechnungen nicht vollständig beglichen werden. Gleichzeitig kann eine verantwortungsvolle Nutzung einer Kreditkarte jedoch auch dabei helfen, eine gute Kreditwürdigkeit aufzubauen, da regelmäßige Zahlungen pünktlich geleistet werden. Um den Schutz vor Betrug zu gewährleisten, ist es wichtig, die Kreditkartenabrechnungen regelmäßig zu überprüfen und verdächtige Transaktionen sofort zu melden, um finanzielle Verluste zu vermeiden. Es ist auch ratsam, sich über die Sicherheitsmaßnahmen der Kreditkartenanbieter zu informieren und diese zu nutzen, um das Risiko von Bet **
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Risiko von Verschuldung?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, da sie zu einer unkontrollierten Ausgaben führen kann, wenn die monatlichen Rechnungen nicht rechtzeitig beglichen werden. Dies kann zu einer Verschuldung führen und die Kreditwürdigkeit beeinträchtigen. Die Nutzung von Kreditkarten kann das Risiko von Verschuldung erhöhen, da die Möglichkeit besteht, mehr Geld auszugeben, als tatsächlich vorhanden ist. Es ist wichtig, die Kreditkartennutzung verantwortungsbewusst zu handhaben, um negative Auswirkungen auf das persönliche Finanzmanagement, die Kreditwürdigkeit und das Risiko von Verschuldung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Finanzmanagement:
-
PLUS JAPAN Datenschutz-Rollstempel »Camouflage« grünDatenschutz-Rollstempel »Camouflage«, Hersteller Name: PLUS Japan, Produkt-Typbezeichnung: Datenschutzstempel, Produkt-Name: Camouflage, Werkstoff: PS/ABS/POM/PE, Besonderheiten: Stempelmuster zur Kaschierung von persönlichen Daten, Kartusche nachfüllbar, Schreibfarbe des Stempels: schwarz, Abmessung der Stempelfläche: 26 mm Rollbreite, Versenden/Stempel/Datenschutzstempel11,84 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Trodat Datenschutz-Rollstempel »ID Protector+« rotDatenschutz-Rollstempel »ID Protector+«, Hersteller Name: trodat, Produkt-Typbezeichnung: Datenschutz-Rollstempel, Produkt-Name: ID Protector+, Farbe: rot / schwarz, Werkstoff: Kunststoff, Hersteller-Artikelnummer: 199526, Abmessung der Stempelfläche: individuell x 2,5, Versenden/Stempel/Datenschutzstempel28,19 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welcher Schufa Score Wert ist gut?
Welcher Schufa Score Wert ist gut? Der Schufa Score Wert reicht von 0 bis 100 Prozent, wobei ein hoher Wert auf eine gute Bonität hinweist. Im Allgemeinen gilt ein Schufa Score Wert von 90 Prozent oder höher als sehr gut. Ein Score Wert zwischen 80 und 89 Prozent wird als gut angesehen. Es ist wichtig zu beachten, dass Banken und andere Kreditgeber individuell festlegen, welcher Score Wert für sie akzeptabel ist. Ein hoher Schufa Score Wert kann bessere Kreditkonditionen und eine höhere Kreditwürdigkeit bedeuten. **
-
Wie beeinflusst der Schufa-Score die Kreditwürdigkeit von Verbrauchern? Was sind die Hauptfaktoren, die den Schufa-Score beeinflussen?
Der Schufa-Score ist ein wichtiger Faktor für die Kreditwürdigkeit von Verbrauchern, da er von Banken und anderen Kreditgebern zur Bewertung der Zahlungsfähigkeit verwendet wird. Die Hauptfaktoren, die den Schufa-Score beeinflussen, sind unter anderem die pünktliche Zahlung von Rechnungen, die Höhe der bestehenden Kredite und die Anzahl der Kreditanfragen. **
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Konsumverhalten?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu einer unkontrollierten Ausgabenweise führt und zu einer Verschuldung führen kann, wenn die monatlichen Raten nicht rechtzeitig beglichen werden. Die Kreditwürdigkeit kann durch die Nutzung einer Kreditkarte positiv beeinflusst werden, wenn die monatlichen Raten pünktlich beglichen werden, was zu einem besseren Kredit-Score führt. Das Konsumverhalten kann durch die Kreditkartennutzung beeinflusst werden, da es einfacher ist, Geld auszugeben, wenn man eine Kreditkarte benutzt, anstatt mit Bargeld zu bezahlen, was zu einer erhöhten Konsumbereitschaft führen kann. Es ist wichtig, die Kreditkartennutzung bewusst zu steuern, um die posit **
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Konsumverhalten?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu einer unkontrollierten Ausgaben erhöht und zu einer Verschuldung führen kann. Die regelmäßige Nutzung und pünktliche Rückzahlung der Kreditkarte kann jedoch auch dazu beitragen, eine positive Kreditwürdigkeit aufzubauen. Das Konsumverhalten kann durch die Kreditkartennutzung beeinflusst werden, da es einfacher ist, impulsiv und über das Budget hinaus zu kaufen. Es ist wichtig, die Kreditkarte verantwortungsbewusst zu nutzen, um die finanzielle Gesundheit zu erhalten. **
Ähnliche Suchbegriffe für Finanzmanagement
-
Schüler, Andreas: FinanzmanagementFinanzmanagement , Fundierte Investitions- und Finanzierungsentscheidungen mit Excel , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Finance Competence##, Autoren: Schüler, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 550, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Aktien; Börse; Finance; Finanzierung; Finanzwirtschaft; Investition; Modelling; Office; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Unternehmensanwendungen~Betriebswirtschaftslehre, allgemein, Imprint-Titels: Finance Competence, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 624 Blätter, Länge: 240, Breite: 160, Höhe: 38, Gewicht: 1092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Martin: 5 vor Finanzmanagement5 vor Finanzmanagement , ¿Perfekt vorbereitet in die Bilanzbuchhalterprüfung. Die Bilanzbuchhalterprüfung zählt zu den anspruchsvollsten kaufmännischen Weiterbildungsabschlüssen der IHK. Mit der Reihe "5 vor" bereiten Sie sich als angehender Bilanzbuchhalter oder angehende Bilanzbuchhalterin -¿ Bachelor Professional in Bilanzbuchhaltung "auf den letzten Metern" sicher auf die Prüfung vor. Die Inhalte dieses Titels sind speziell auf den Handlungsbereich "Finanzmanagement des Unternehmens wahrnehmen, gestalten und überwachen" abgestimmt. Aufbau und Struktur orientieren sich dabei am DIHK-Rahmenplan der aktuellen Prüfungsverordnung. Leicht verständlich, mit anschaulichen Beispielen, zahlreichen Abbildungen und Hinweisen werden die wesentlichen Themen dieses Handlungsbereichs erläutert. Kontrollfragen am Ende eines jeden Kapitels und ein gesondertes Kapitel mit Übungsaufgaben helfen zusätzlich, Ihr Prüfungswissen gezielt aufzufrischen, zu überprüfen und zu vertiefen. Alle Kontrollfragen stehen zudem als digitale Lernkarten kostenlos zur Verfügung. "5 vor" - die schnelle und effiziente Vorbereitung auf die Prüfung Die "5 vor"-Reihe deckt sämtliche Handlungsbereiche der Bilanzbuchhalterprüfung ab. Weitere Titel für die schriftliche und mündliche Prüfung finden Sie unter go.nwb.de/bibu.¿ Inhaltsverzeichnis: - Ziele, Aufgaben und Instrumente des Finanzmanagements, Kennzahlen und Finanzierungsregeln - Finanz- und Liquiditätsplanungen sowie Sicherung der Zahlungsbereitschaft - Finanzierungsarten - Investitionsbedarf feststellen und Investitionsrechnungen durchführen - Kreditrisiken und Instrumente zur Risikobewertung - Kredit- und Kreditsicherungsmöglichkeiten - In- und ausländischer Zahlungsverkehr - Übungsaufgaben ¿ , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9., aktualisierte Auflage. Online-Version + Digitale Lernkarten inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Bilanzbuchhalter##, Autoren: Weber, Martin, Edition: NED, Auflage: 25009, Auflage/Ausgabe: 9., aktualisierte Auflage. Online-Version + Digitale Lernkarten inklusive, Seitenzahl/Blattzahl: 150, Keyword: Bilanzbuchhalter; Bilanzbuchhalter-Ausbildung; Bilanzbuchhalter-Prüfung; Finanzierung; Finanzwirtschaft; Finanzwirtschaftliches Management; Prüfung; Prüfungsteil A; Prüfungsvorbereitung; neue Prüfungsverordnung; neue Verordnung; neue VO; Steuerfachwirt; Bachelor Professional in Bilanzbuchhaltung; VO 2020; Lernmaterial Bilanzbuchhalter, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Finanzmanagement~Management / Finanzmanagement~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Studium~Finanzwirtschaft, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Rechnungswesen: Lehrbücher, Handbücher~Bankwesen und Finanzen: Lehrbücher, Handbücher~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 150 Blätter, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 399, Produktform: Kartoniert,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schufa-Score die Kreditwürdigkeit von Verbrauchern? Gibt es Möglichkeiten, den Score zu verbessern?
Der Schufa-Score ist ein wichtiger Faktor für die Kreditwürdigkeit von Verbrauchern, da er von Banken und anderen Kreditgebern zur Risikobewertung genutzt wird. Ein niedriger Score kann dazu führen, dass Verbraucher Schwierigkeiten haben, einen Kredit zu erhalten oder nur zu schlechteren Konditionen. Um den Schufa-Score zu verbessern, sollten Verbraucher regelmäßig ihre Kreditberichte überprüfen, offene Rechnungen pünktlich bezahlen und keine unnötigen Kreditanfragen stellen. **
-
Wie kann ich meinen Schufa-Score verbessern, um meine Kreditwürdigkeit zu steigern?
1. Überprüfe regelmäßig deine Schufa-Daten auf Fehler und lasse diese korrigieren. 2. Begleiche offene Rechnungen und Kredite pünktlich, um deine Zahlungsmoral zu verbessern. 3. Vermeide unnötige Kreditanfragen und halte deine Kreditkartenumsätze niedrig, um deinen Score langfristig zu steigern. **
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und den Schutz vor Betrug?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, indem sie zu unkontrollierten Ausgaben verleitet und zu Schulden führen kann, wenn die monatlichen Rechnungen nicht vollständig beglichen werden. Gleichzeitig kann eine verantwortungsvolle Nutzung einer Kreditkarte jedoch auch dabei helfen, eine gute Kreditwürdigkeit aufzubauen, da regelmäßige Zahlungen pünktlich geleistet werden. Um den Schutz vor Betrug zu gewährleisten, ist es wichtig, die Kreditkartenabrechnungen regelmäßig zu überprüfen und verdächtige Transaktionen sofort zu melden, um finanzielle Verluste zu vermeiden. Es ist auch ratsam, sich über die Sicherheitsmaßnahmen der Kreditkartenanbieter zu informieren und diese zu nutzen, um das Risiko von Bet **
-
Inwiefern beeinflusst die Kreditkartennutzung das persönliche Finanzmanagement, die Kreditwürdigkeit und das Risiko von Verschuldung?
Die Kreditkartennutzung kann das persönliche Finanzmanagement beeinflussen, da sie zu einer unkontrollierten Ausgaben führen kann, wenn die monatlichen Rechnungen nicht rechtzeitig beglichen werden. Dies kann zu einer Verschuldung führen und die Kreditwürdigkeit beeinträchtigen. Die Nutzung von Kreditkarten kann das Risiko von Verschuldung erhöhen, da die Möglichkeit besteht, mehr Geld auszugeben, als tatsächlich vorhanden ist. Es ist wichtig, die Kreditkartennutzung verantwortungsbewusst zu handhaben, um negative Auswirkungen auf das persönliche Finanzmanagement, die Kreditwürdigkeit und das Risiko von Verschuldung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.